Acheter dans l'ancien séduit par un prix au m² inférieur de 20 % à 30 % par rapport au neuf. Louer meublé permet en plus des loyers plus élevés et une fiscalité avantageuse. Mais ce double avantage cache des pièges bien réels : travaux sous-estimés, erreur de surface, réglementation oubliée. Voici comment les anticiper.
Pourquoi le diagnostic du bâti ancien est-il souvent négligé ?
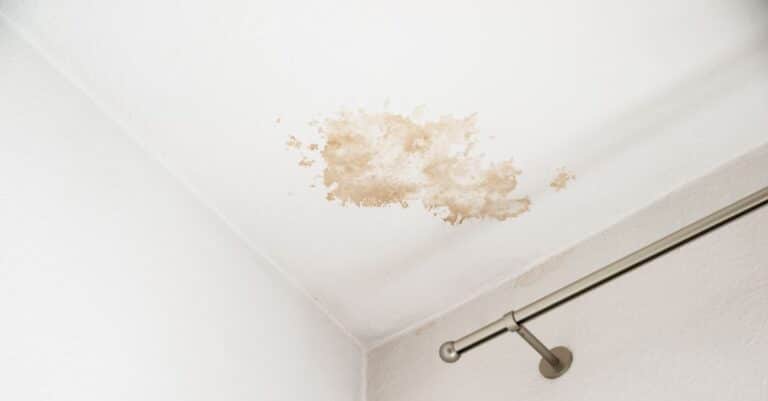
Un logement ancien peut cacher des vices graves que le simple coup d'œil ne révèle pas. Les problèmes de structure (fondations, murs porteurs) et les réseaux vétustes (électricité, plomberie, chauffage) sont les premiers postes de dépassement budgétaire. Une installation électrique des années 1970 devra probablement être entièrement refaite pour répondre aux normes de sécurité actuelles. Même chose pour la plomberie : des canalisations en plomb ou en acier galvanisé imposent un remplacement complet.
Un point souvent oublié : le chauffe-eau. Dans un logement ancien, le système de production d'eau chaude est fréquemment obsolète et énergivore. Son remplacement par un appareil plus performant est souvent indispensable pour atteindre un diagnostic de performance énergétique (DPE) décent, condition obligatoire pour louer un meublé.
Avant toute signature, faites réaliser des diagnostics par des professionnels : amiante, plomb, termites, gaz, électricité, DPE. N'hésitez pas à faire venir un artisan pour un devis précis des travaux avant l'achat. Cela vous évitera de découvrir après coup que la rénovation coûte plus cher que le bien lui-même.
Quels sont les pièges fiscaux et réglementaires du meublé ?
Louer meublé ne s'improvise pas. La loi exige une liste précise d'équipements : literie, couette ou couverture, rideaux ou volets dans les chambres, équipements de cuisine (y compris ustensiles), table et chaises, luminaires, matériel d'entretien ménager. Un logement qui ne respecte pas cette liste n'est pas juridiquement considéré comme meublé et peut entraîner un redressement fiscal si vous déclarez en régime LMNP (Loueur Meublé Non Professionnel).
Autre écueil : la surface minimale. Un logement décent doit faire au moins 9 m² avec une hauteur sous plafond de 2,20 m, ou 20 m³ de volume habitable. Les petites surfaces type "chambres de bonne" sont très demandées dans les grandes villes et les villes étudiantes, mais leur rentabilité dépend de leur conformité. Vérifiez aussi que le bien ne se trouve pas dans une zone d'habitat dégradé où une autorisation préalable de mise en location est nécessaire.
Enfin, le choix du régime fiscal est déterminant. Le régime réel permet de déduire les intérêts d'emprunt, les travaux, les charges de copropriété et l'amortissement du bien et du mobilier. Mais il nécessite une comptabilité rigoureuse. Le micro-BIC offre un abattement forfaitaire de 50 % sur les loyers, mais ne convient pas si vos charges sont élevées. Faites-vous accompagner par un expert-comptable spécialisé en LMNP pour choisir le bon régime dès le départ.
Comment évaluer le bon emplacement et la bonne surface ?
Le rendement locatif d'un meublé dépend avant tout de la demande locale. Un studio ou un T1 situé à proximité d'une université, d'une gare ou d'un centre-ville se loue vite et cher. Mais la rotation des locataires y est forte : chaque année, vous devrez relouer, nettoyer, parfois changer du mobilier. Cela représente du temps et des frais, surtout si vous gérez seul.
Un deux ou trois pièces attire des couples sans enfant ou avec un jeune enfant, des actifs en mobilité. Le turn-over est plus faible, les locataires souvent plus stables. Le rendement brut sera un peu inférieur à celui d'un studio, mais la vacance locative réduite compense souvent cette différence.
Pour les grandes surfaces (T4, maison), la demande locative en meublé est plus restreinte. À moins de viser des colocations ou des locations saisonnières, mieux vaut éviter ce type de bien pour un premier investissement locatif meublé dans l'ancien.
Quels sont les coûts de rénovation à ne pas sous-estimer ?
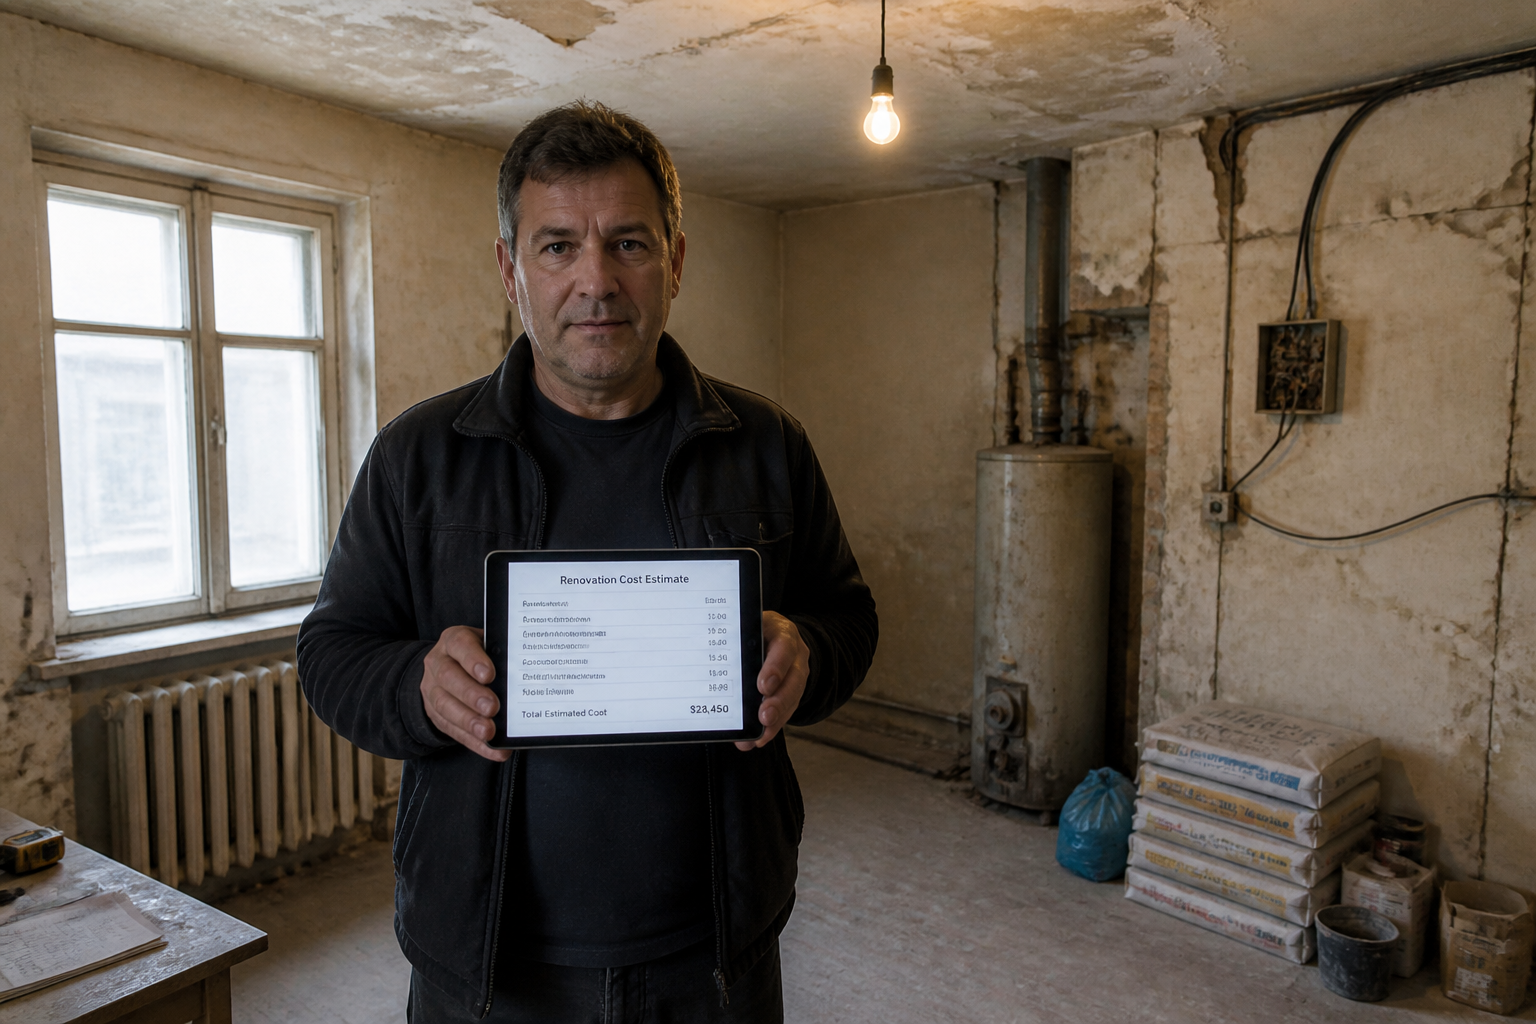
Le budget travaux est le principal facteur d'échec d'un investissement locatif dans l'ancien. Voici les postes les plus fréquemment sous-évalués :
- Électricité et plomberie : une mise aux normes complète peut coûter entre 5 000 et 15 000 € pour un studio, selon l'état des réseaux.
- Isolation et chauffage : pour atteindre un DPE correct (classe D ou mieux), il faut souvent isoler les combles, les murs par l'intérieur et changer la chaudière. Budget : 8 000 à 20 000 € selon la surface.
- Mobilier et équipement : pour un meublé décent, comptez 2 000 à 5 000 € pour un studio (literie, cuisine équipée, électroménager, luminaires, rideaux, ustensiles).
- Frais annexes : diagnostics obligatoires (amiante, plomb, DPE, etc.) : 500 à 1 500 €. Frais de notaire : 7 à 8 % du prix d'achat dans l'ancien. Travaux de copropriété si le bien est en immeuble : prévoyez une marge.
Pour éviter les mauvaises surprises, ajoutez systématiquement une marge de sécurité de 20 à 30 % à votre devis initial. Et ne commencez jamais les travaux avant d'avoir obtenu tous les devis signés.
Faut-il diviser un grand bien pour augmenter la rentabilité ?
Diviser une grande surface en plusieurs logements (studio, T1, T2) peut considérablement améliorer le rendement. La somme des loyers de deux appartements dépasse souvent le loyer d'un seul logement de même superficie. Cela permet aussi de limiter le risque de vacance locative : si un locataire part, les autres continuent de payer.
Mais attention aux contraintes :
- Vous devez obtenir un permis de construire ou une déclaration préalable de travaux pour créer un nouveau logement.
- Chaque logement doit respecter les critères de décence (surface, hauteur sous plafond, équipements).
- Les charges de gestion (comptabilité, assurance, entretien) augmentent avec le nombre de locataires.
- La colocation en meublé est une alternative à la division, mais elle implique un bail spécifique et une gestion plus lourde (caution multiple, état des lieux par chambre).
La division est rentable si vous avez un bien d'au moins 70 m² dans une zone tendue. Pour un bien de 40 m², mieux vaut le louer en l'état.
Comment financer sans se ruiner ?
Même si vous avez les fonds, il est souvent plus intéressant d'emprunter pour investir dans l'ancien. Les taux d'intérêt restent historiquement bas pour les investissements locatifs, et l'effet de levier du crédit augmente votre rentabilité : vous investissez moins de capital pour un même bien, et les loyers remboursent une partie du prêt.
En régime réel, vous déduisez les intérêts d'emprunt de vos revenus locatifs, ce qui réduit votre impôt. N'hésitez pas à faire jouer la concurrence entre banques ou à passer par un courtier pour obtenir le meilleur taux. Attention toutefois : un apport personnel de 10 à 20 % est souvent demandé pour un investissement locatif.
Quels sont les pièges de gestion une fois le bien loué ?
Louer meublé ne signifie pas que vous pouvez oublier le logement. Le propriétaire doit assurer la jouissance paisible du locataire, ce qui implique :
- L'entretien courant des équipements (chaudière, VMC, électroménager).
- Le remplacement du mobilier dégradé (literie, matelas, électroménager).
- La réalisation des diagnostics obligatoires tous les 3 à 6 ans selon le diagnostic.
- La gestion des sinistres (fuite, panne de chauffage, etc.).
Si vous n'avez pas le temps ou l'envie de gérer ces tâches, confiez la gestion à une agence spécialisée. Elle prélève en général 8 à 12 % des loyers, mais vous évite les mauvaises surprises et les litiges. Pour un premier investissement, cela peut être un bon calcul.
Une erreur fréquente : ne pas anticiper la revente
Investir dans l'ancien pour le louer meublé, c'est aussi penser à la sortie. Un bien mal rénové (matériaux bas de gamme, finitions bâclées) se revendra moins cher et mettra plus de temps à trouver preneur. À l'inverse, une rénovation de qualité (isolation performante, équipements récents, DPE amélioré) peut générer une plus-value significative.
Autre point : la fiscalité de la revente. Si vous revendez avant 5 ans, la plus-value est imposée comme un revenu. Après 5 ans, des abattements pour durée de détention s'appliquent. Pour un bien détenu plus de 22 ans, la plus-value est totalement exonérée d'impôt sur le revenu (mais pas de prélèvements sociaux).
Enfin, n'oubliez pas que le marché immobilier évolue. Un quartier en pleine gentrification aujourd'hui peut stagner demain. Renseignez-vous sur les projets d'aménagement de la ville (nouvelle ligne de transport, zone piétonne, école, commerces) avant d'acheter.
Le conseil à retenir pour réussir son investissement
Avant de signer, posez-vous ces trois questions : le bien est-il conforme aux normes de décence et de meublé ? Le budget travaux est-il réaliste avec une marge de sécurité ? La demande locative locale est-elle suffisante pour assurer un taux d'occupation supérieur à 90 % ? Si une seule réponse est négative, prenez le temps d'approfondir. Mieux vaut renoncer à un achat que de se retrouver avec un logement invendable, trop cher à rénover ou impossible à louer.
Pour approfondir votre réflexion sur le choix entre achat et location, lisez notre article acheter ou louer en 2026 : quel choix immobilier privilégier ? Et si vous cherchez une solution de stockage temporaire pendant vos travaux, consultez notre page sur le prix de la location d'un garde-meuble à Marseille.