Au deuxième trimestre 2025, le rendement locatif brut moyen en France tourne autour de 4,6 %. Si votre appartement vous rapporte à peine plus qu’un livret A un peu gonflé, il est temps de regarder la mécanique de près. La rentabilité locative n’est pas une fatalité : c’est un moteur qu’on règle, qu’on graisse, qu’on allège. Voici cinq leviers concrets pour muscler vos gains sans travaux pharaoniques ni hausse de loyer brutale.
1. Revoir son assurance emprunteur : l’économie silencieuse
Quand on signe un crédit immobilier, l’euphorie pousse à accepter tout ce que la banque propose : taux, frais de dossier, domiciliation… et surtout l’assurance emprunteur, glissée discrètement dans le contrat. Or, les contrats bancaires sont souvent 30 à 50 % plus chers que les offres individuelles équivalentes, selon plusieurs analyses de l’UFC-Que choisir.
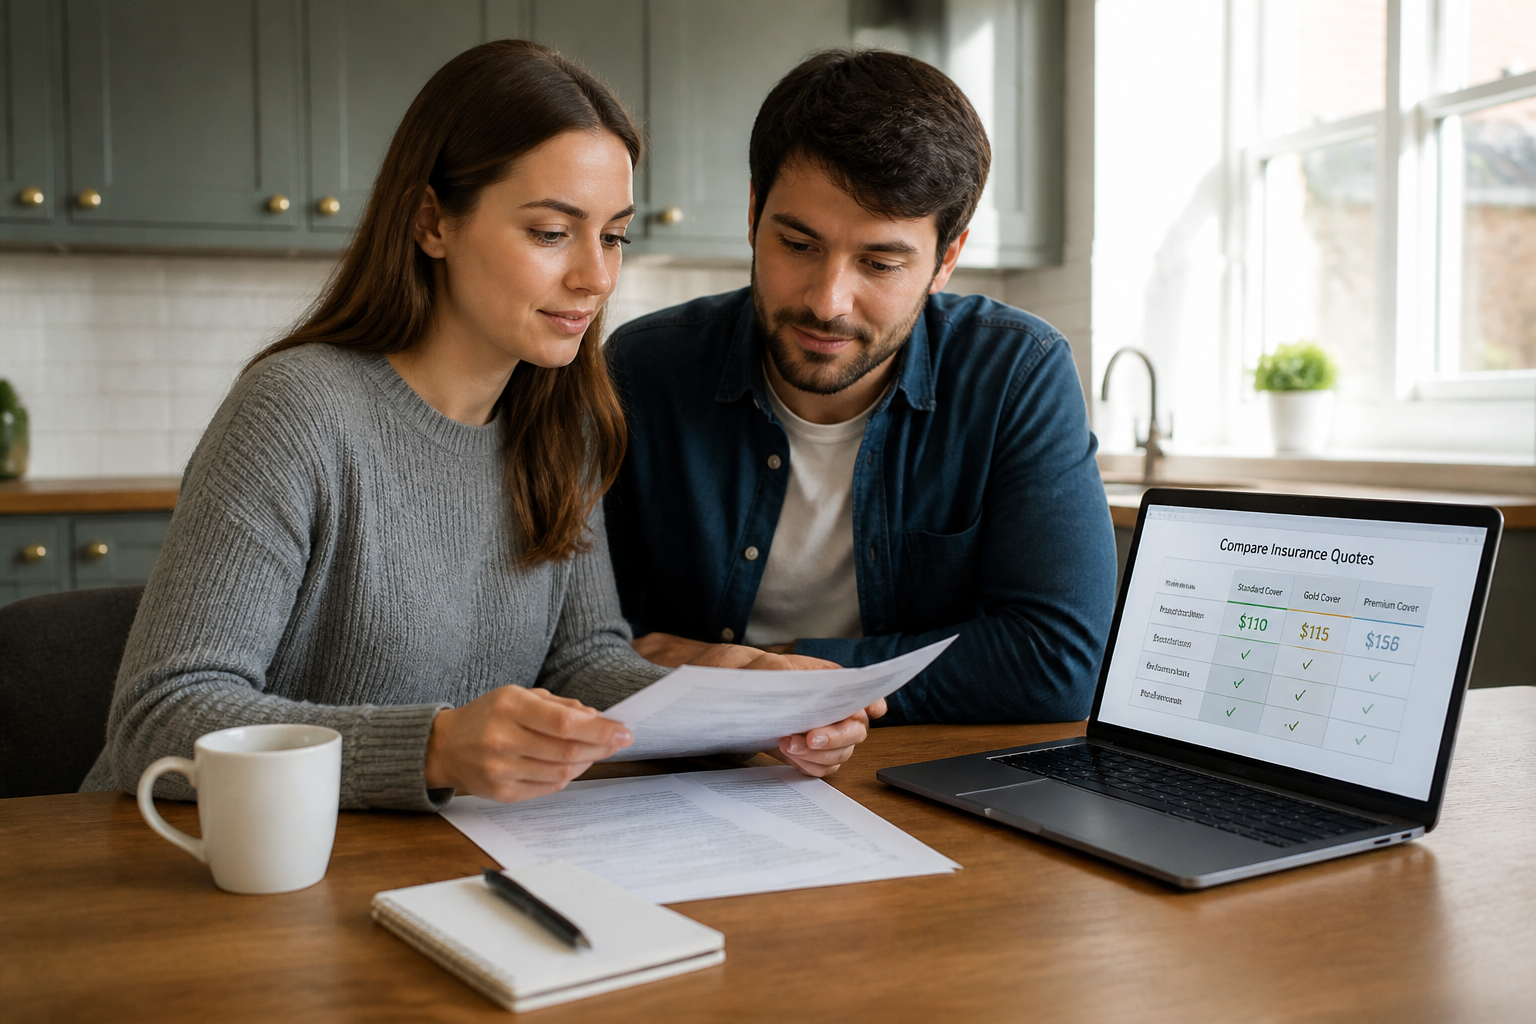
Depuis la loi Lemoine de 2022, vous pouvez changer d’assurance à tout moment, sans attendre la date anniversaire et sans frais cachés. Résultat : vous conservez les mêmes garanties et vous payez moins, même si votre banquier fait la tête.
Comment faire concrètement
- Récupérez votre tableau d’amortissement et le montant de votre cotisation actuelle.
- Comparez au moins deux assureurs spécialisés (hors banques) pour une couverture équivalente.
- Vérifiez que la banque accepte le nouveau contrat (elle ne peut pas refuser sans motif si les garanties sont identiques).
- Changez si l’économie le justifie, en intégrant les éventuels frais annexes (souvent nuls).
Exemple concret : pour un crédit de 200 000 € sur 20 ans, passer d’une assurance à 0,32 % du capital emprunté à une à 0,15 %, c’est une économie annuelle d’environ 340 €, soit près de 7 000 € sur la durée totale. Sans toucher à une prise électrique ni augmenter un loyer.
2. Supprimer la vacance locative : chaque mois vide coûte cher
Pas de locataire, pas de loyer. C’est l’évidence qui plombe les bilans. Un mois de vacance, c’est environ 8 % de rendement annuel en moins. Le cauchemar du propriétaire : des charges qui tombent et un logement qui attend.
La parade : anticiper. Dès que le locataire annonce son départ, le chrono est lancé.
- Vérifiez les diagnostics (DPE, électricité, gaz, plomb, amiante) et leurs dates de validité.
- Renseignez-vous sur l’éventuel permis de louer dans votre commune.
- Préparez photos, annonce et dossier de location avant la sortie.
- Planifiez les visites avant même le départ du locataire.
L’idéal ? Un état des lieux de sortie le matin et un état des lieux d’entrée l’après-midi. C’est du sport, mais ça évite un trou. Et ne vous limitez pas à Leboncoin : multipliez les plateformes (SeLoger, Bien’ici, Facebook Marketplace) et utilisez des outils de gestion des candidatures.
3. L’effet de levier du crédit : faire travailler l’argent de la banque
L’effet de levier immobilier, c’est le mécanisme qui transforme un investissement locatif correct en machine à patrimoine. Le principe : emprunter à un taux inférieur à la rentabilité du bien. Tant que le rendement dépasse le coût du crédit, plus vous empruntez par rapport à votre apport, plus la rentabilité sur votre épargne personnelle explose.
Prenons un investisseur avec 200 000 € d’épargne. S’il achète cash, il obtient un rendement brut de 7 % sur son capital. S’il n’apporte que 40 000 € (20 %) et emprunte 160 000 € à 3,8 % sur 20 ans, le calcul change du tout au tout.
| Scénario | Achat cash | Avec crédit (effet de levier) |
|---|---|---|
| Apport personnel | 200 000 € | 40 000 € |
| Capital emprunté | 0 € | 160 000 € |
| Bien acquis | 200 000 € | 200 000 € |
| Loyer annuel brut | 14 000 € (7 %) | 14 000 € (7 %) |
| Mensualité crédit | 0 € | ~954 €/mois |
| Cash-flow annuel | +14 000 € | +2 550 € |
| Rendement sur épargne | 7 % | ~24 % |
| Capacité de réinvestissement | 0 € (tout investi) | 160 000 € disponibles |
Avec le levier, vous contrôlez 200 000 € de bien en n’en sortant que 40 000. Les 160 000 € restants peuvent servir à d’autres placements. L’effet de levier multiplie typiquement la rentabilité financière par 5 à 10.
Attention : le taux d’endettement maximum autorisé par le HCSF est de 35 %. Et si les taux d’emprunt 2026 tournent autour de 3,4-4,4 %, il faut viser un rendement locatif d’au moins 5-9 % pour que le levier fonctionne. En dessous, l’opération devient risquée.
4. Choisir le bon régime fiscal : ne pas laisser le fisc grignoter vos loyers
La fiscalité mange une part significative des revenus locatifs. Trop de propriétaires restent dans le régime par défaut sans savoir qu’une autre option leur laisserait nettement plus d’argent en poche.
Voici les quatre régimes principaux :
- Micro-foncier (location nue) : abattement forfaitaire de 30 %. Simple, intéressant si vos charges sont faibles.
- Régime réel (location nue) : vous déduisez toutes les dépenses réelles (travaux, intérêts d’emprunt, assurances, frais de gestion). Plus avantageux dès que les charges sont significatives.
- LMNP au micro-BIC (location meublée) : abattement de 50 % (71 % pour les meublés de tourisme). Simple et souvent très favorable.
- LMNP au réel (location meublée) : vous amortissez le logement et le mobilier, ce qui réduit fortement le revenu imposable. Particulièrement intéressant pour les investisseurs avec des travaux ou des charges lourdes.
Le passage au réel nécessite un comptable, mais l’économie d’impôt justifie souvent le coût. Un investisseur en LMNP au réel peut ne payer quasiment aucun impôt sur ses loyers pendant plusieurs années, grâce à l’amortissement.
5. Éviter les impayés : le levier qui protège tout le reste
Un loyer impayé, c’est le cauchemar qui annule tous les gains des autres leviers. Quelques semaines de retard, et le rendement fond comme neige au soleil.
La meilleure défense : la prévention. Exigez un garant (physique ou via une caution bancaire), vérifiez la solvabilité du candidat (fiche de paie, avis d’imposition, stabilité professionnelle). Et si le risque persiste, souscrivez une assurance loyers impayés ou une garantie de loyer (proposée par certaines agences comme Lamy avec son Mandat à Loyer Garanti). C’est un coût, mais il est déductible et il protège votre trésorerie.
Un mois de loyer impayé, c’est l’équivalent de deux mois de vacance locative en termes de perte sèche, une fois les frais de relance et de procédure ajoutés.
Le vrai levier, c’est la cohérence d’ensemble
Aucun de ces leviers ne fait tout, seul. Réduire l’assurance emprunteur sans choisir le bon régime fiscal, c’est laisser filer des milliers d’euros. Jouer l’effet de levier sans anticiper la vacance, c’est prendre le risque de ne pas rembourser le crédit. La rentabilité locative se construit sur une mécanique cohérente : financement, fiscalité, gestion locative, prévention des risques.
Avant de foncer sur un nouveau bien, faites le tour de ceux que vous possédez déjà. Un simple changement d’assurance, un réajustement de loyer et un passage au réel peuvent ajouter plusieurs centaines d’euros par an sans que vous achetiez un mètre carré supplémentaire. Et si vous voulez investir, commencez par simuler votre effet de levier avec un apport minimum, pour voir si la mathématique tient. C’est là que se joue la différence entre un placement qui dort et un patrimoine qui travaille.