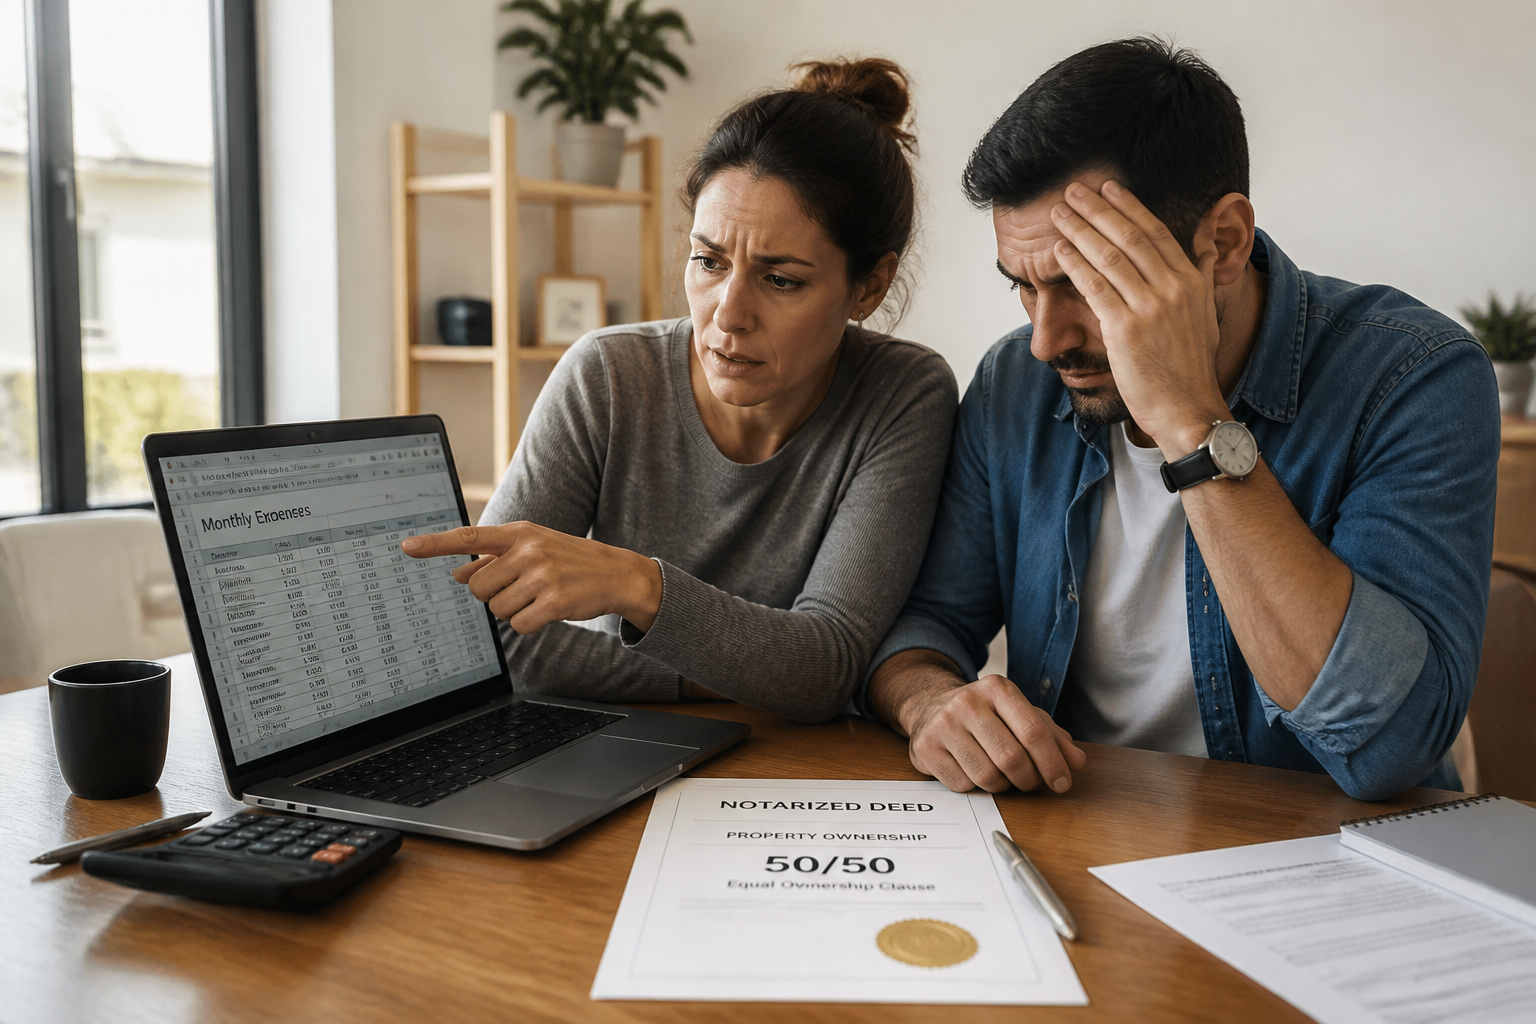
Quand on achète un bien à deux, la première tentation est de signer un acte en deux parts égales. C’est simple, ça semble juste, et ça évite une discussion gênante sur l’argent. Pourtant, c’est souvent le point de départ des plus gros déséquilibres financiers. Si l’un des deux a apporté 40 000 euros d’apport personnel et que l’autre n’a rien mis, mais que l’acte de propriété est rédigé en 50/50, le premier récupérera seulement la moitié du prix de revente. La différence entre ce qui a été réellement investi et ce qui est récupéré peut se chiffrer en dizaines de milliers d’euros.
Ce piège concerne surtout les couples non mariés, qui se retrouvent en indivision. Dans ce cadre juridique, ce qui compte, c’est la quote-part inscrite chez le notaire, pas le ressenti ni les remboursements de crédit effectués au fil des ans. Si vous avez financé 70 % du bien mais que votre quote-part est de 50 %, vous perdez 20 % de la valeur du bien à la revente. Pour un appartement à 250 000 euros, cela représente 50 000 euros de perte sèche.
Mariage, Pacs, concubinage : trois protections très inégales
Beaucoup de couples pensent qu’acheter à deux suffit à protéger chacun. C’est une erreur. Selon votre statut juridique, les conséquences en cas de décès ou de séparation sont radicalement différentes. Voici un tableau comparatif des droits et des risques principaux.
| Situation juridique | Droits du survivant en cas de décès | Fiscalité successorale | Risque principal |
|---|---|---|---|
| Concubinage | Aucun droit automatique. Le survivant n’hérite de rien. | Droits de succession à 60 % après un abattement de 1 594 € (par testament). | Indivision avec la belle-famille, vente forcée du bien. |
| Pacs | Exonération de droits de succession, mais pas d’héritage automatique sans testament. | 0 % entre partenaires, mais nécessite un testament. | Le survivant peut être mis en minorité par les héritiers du défunt. |
| Mariage | Protection du logement familial et droit viager au conjoint survivant. | Exonération totale de droits de succession entre époux. | Risque faible, mais régime matrimonial à choisir avec soin. |
Le concubinage est de loin la situation la plus risquée. Si l’un des deux décède sans testament, sa part revient à ses héritiers légaux (parents, frères, sœurs). Le survivant se retrouve alors en indivision avec la belle-famille, sans aucun droit sur le logement. Il peut être contraint de racheter les parts des héritiers ou de vendre le bien dans l’urgence. Cette situation est source de conflits durables et de pertes financières importantes.
La tontine : une solution à double tranchant
Pour contourner ce problème, certains couples non mariés optent pour une clause de tontine. Ce mécanisme prévoit que le survivant devient seul propriétaire du bien au décès de l’autre. C’est efficace pour protéger le conjoint survivant, mais cela a un prix. En cas de séparation du vivant des deux, la tontine peut bloquer la revente ou compliquer le partage. Elle doit être étudiée avec un notaire, car elle n’est pas adaptée à toutes les situations.
Les erreurs qui vous coûtent cher dès la signature
Au-delà du choix du statut juridique, plusieurs erreurs pratiques peuvent grever le budget d’un couple acheteur. La première est de ne pas discuter du budget avant de commencer les visites. Beaucoup se lancent sans avoir défini précisément leur apport personnel, leur capacité d’emprunt et leurs charges mensuelles. Résultat : ils visitent des biens trop chers, se découragent, ou signent un crédit qui les met en difficulté dès le premier imprévu (baisse de revenus, naissance, mutation professionnelle).
La deuxième erreur est d’acheter avec le cœur sans vérifier la réalité du bien. Un coup de cœur pour une vue ou une pièce atypique ne doit pas faire oublier l’état général, la localisation précise, le potentiel de revente ou les travaux à prévoir. Un bien mal situé ou mal isolé peut vous coûter cher en charges et en entretien, et être très difficile à revendre. Il est utile de noter ses critères par écrit (superficie, exposition, nombre de pièces, transports, commerces) et de les classer par priorité avant chaque visite. Cela évite de se laisser emporter par l’émotion.
Ce qui se passe vraiment en cas de séparation
L’autre grand risque, mal anticipé, c’est la rupture. En indivision, les décisions concernant le bien (vente, travaux, location) doivent être prises à l’unanimité. Si l’un veut vendre et que l’autre refuse, la situation peut se bloquer. Le seul recours est alors de demander au tribunal le partage de l’indivision, une procédure longue et coûteuse.
Même si vous vendez à l’amiable, la répartition du prix se fait selon les quotes-parts, pas selon qui a payé quoi. Si l’un a remboursé une plus grande part du crédit, il ne récupérera rien de plus si la quote-part est égale. Pour éviter cela, il faut anticiper dès l’achat : faire rédiger par le notaire une convention d’indivision qui précise la répartition des apports et des remboursements, ou prévoir un remboursement des sommes investies en cas de revente.
Le point de vigilance : protégez-vous avant de signer
La meilleure façon d’éviter ces pertes financières est de consulter un notaire avant de signer le compromis. C’est lui qui pourra vous conseiller sur le statut le plus adapté à votre situation (mariage, Pacs, concubinage avec clauses), sur la rédaction des quotes-parts et sur les protections à mettre en place (testament, tontine, convention d’indivision).
Ne partez pas du principe que tout ira de soi. Un achat immobilier à deux est un engagement sur 15, 20 ou 25 ans. Pendant cette période, votre vie peut changer : séparation, décès, naissance, changement de travail. Sans cadre juridique solide, ces événements peuvent transformer votre investissement en passif. Prenez le temps de discuter de ces scénarios avec votre conjoint, même s’ils sont désagréables. C’est le seul moyen d’acheter sereinement, sans se réveiller un jour avec une facture de plusieurs dizaines de milliers d’euros.