Vous avez fait construire ou rénover un bien immobilier il y a moins de dix ans, et des fissures, une infiltration ou un problème de canalisation apparaît. Avant de paniquer, une procédure précise existe pour que votre assurance dommages-ouvrage (DO) prenne en charge les réparations. L'objectif est simple : obtenir un financement rapide des travaux, sans attendre que les entreprises se renvoient la responsabilité. Mais pour y parvenir, chaque étape doit être respectée dans l'ordre et les délais.
Quels dommages sont couverts par l'assurance dommages-ouvrage ?
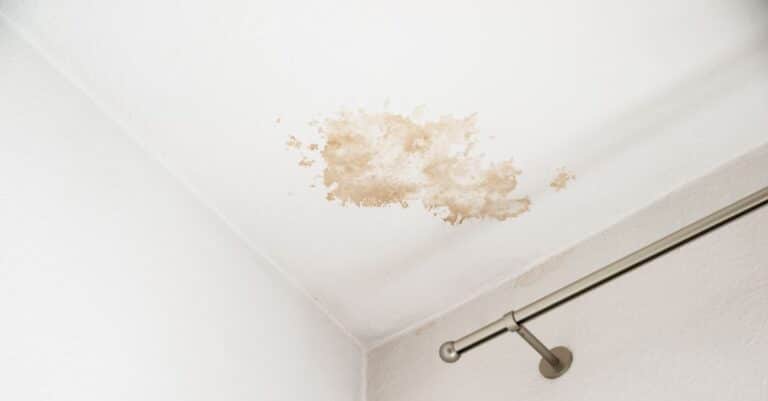
Tous les défauts ne justifient pas une déclaration. La garantie DO ne s'applique qu'aux malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination (article 1792 du code civil). Concrètement, une fissure structurelle, un effondrement de toiture, une infiltration qui pourrit les murs porteurs ou des canalisations encastrées qui fuient entrent dans ce cadre.
En revanche, un simple défaut d'entretien (joint de douche abîmé) ou un dommage esthétique isolé (fissure non structurelle) ne déclenchera pas la garantie. L'assureur se basera sur le rapport d'expertise obligatoire pour juger de la nature décennale du sinistre.
Les exclusions fréquentes à connaître
Même pour un dommage grave, certaines causes sont exclues par les clauses-types des contrats :
- Le fait intentionnel ou la fraude du souscripteur.
- L'usure normale, le manque d'entretien ou une utilisation anormale du bâtiment.
- Un cas de force majeure, l'action d'un tiers ou une faute du maître d'ouvrage lui-même.
Avant de déclarer : le délai de garantie de parfait achèvement (GPA)
Si le sinistre survient moins d'un an après la réception des travaux, la procédure n'est pas la même. Vous êtes dans la période de garantie de parfait achèvement (GPA). Celle-ci fonctionne comme un "service après-vente" : c'est l'entreprise qui a réalisé le lot défectueux qui doit intervenir.
Dans ce cas, ne contactez pas encore votre assureur DO. Envoyez sans tarder une mise en demeure par courrier recommandé avec accusé de réception à chaque entreprise concernée. Décrivez précisément les dommages et fixez un délai d'intervention (généralement 60 jours). Si l'entreprise ne répare pas après cette mise en demeure, vous pouvez alors saisir votre assureur DO.
Attention : n'oubliez pas de mettre en demeure chaque entreprise intervenue sur le chantier, pas seulement le maître d'œuvre. Par exemple, si une infiltration vient de la toiture, c'est le couvreur qu'il faut viser.
La déclaration de sinistre : les pièces obligatoires
La déclaration doit être envoyée par lettre recommandée avec accusé de réception (ou par envoi électronique RAR). Sans cette formalité, aucune procédure judiciaire n'est possible par la suite. La Cour de cassation est très claire : il faut d'abord déclarer le sinistre à l'assureur avant de saisir le tribunal.
Pour que votre déclaration soit recevable, elle doit contenir :
- Le numéro de votre contrat d'assurance DO.
- Votre nom et votre qualité (propriétaire, vendeur, promoteur).
- L'adresse précise de l'ouvrage sinistré.
- La date de réception des travaux.
- La date d'apparition des désordres, leur description détaillée et leur localisation.
- Une copie de la mise en demeure adressée à l'entreprise (si le sinistre survient pendant la première année).
Si votre déclaration est incomplète, l'assureur dispose de 10 jours pour vous demander les éléments manquants. Le délai de traitement légal ne commence qu'à partir du moment où le dossier est complet.
Les délais légaux de l'assureur : 60 et 90 jours
Une fois la déclaration reçue et complète, l'assureur DO est tenu par des délais stricts, sous peine de sanctions :
| Étape | Délai à compter de la déclaration complète | Action de l'assureur |
|---|---|---|
| Refus de garantie (dommage non décennal) | 15 jours | Notification écrite du refus motivé |
| Prise de position sur la garantie (sans expertise) | 60 jours | Acceptation ou refus, avec offre d'indemnisation si accepté |
| Prise de position avec expertise | 90 jours | Rapport d'expertise préliminaire puis définitif, puis offre |
L'expertise est obligatoire pour toute déclaration de sinistre constituée, sauf si le dommage est évalué à moins de 1 800 euros. Dans ce cas, l'assureur peut instruire sans expert et doit prendre position sous 15 jours.
Le rapport d'expertise préliminaire chiffre les travaux conservatoires urgents. Le rapport définitif qualifie le dommage au regard de l'article 1792 du code civil et propose une indemnisation pour la réparation intégrale.
Que faire si l'assureur refuse ou tarde à répondre ?
Si l'assureur ne respecte pas les délais de 60 ou 90 jours, il est sanctionné. Vous pouvez alors le mettre en demeure. En cas de refus injustifié (par exemple, un dommage clairement décennal rejeté sous un faux motif), vous avez la possibilité de saisir le tribunal judiciaire. Mais rappelez-vous : la déclaration préalable à l'assureur est un passage obligé avant toute action en justice.
Un point important : l'expertise amiable se déroule en présence de l'expert DO et de vous-même. Vous avez le droit de vous faire assister par un avocat pendant ces opérations. Ses observations seront consignées dans le rapport.
Une limite à garder en tête : la durée de la garantie
L'assurance DO court sur 10 ans à compter de la réception des travaux, mais elle ne commence qu'à l'issue de la première année (période GPA). Elle est donc effective pendant 9 ans. Passé ce délai, vous ne pouvez plus déclencher la garantie, même si le dommage existait avant.
Si vous constatez un dommage après la dixième année, il est trop tard pour la DO. Vous devrez alors vous tourner vers la responsabilité des constructeurs, mais sans le préfinancement rapide qu'offre l'assurance.
La décision à prendre dès aujourd'hui
Ne tardez pas à agir. Dès que vous avez connaissance d'un sinistre potentiellement décennal, envoyez votre déclaration dans les 5 jours ouvrés (délai minimum fixé par la loi, mais votre contrat peut être plus strict). Préparez votre dossier avec soin : la copie de la mise en demeure (si dans la première année), les photos, la date de réception. Un dossier complet accélère le traitement et évite un refus pour pièces manquantes.
Si l'assureur refuse ou tarde, ne restez pas seul. Faites-vous assister par un avocat spécialisé en droit de la construction. La procédure est rigoureuse, mais elle est faite pour vous protéger. Ne laissez pas un désordre s'aggraver faute d'avoir déclaré à temps.